Sommaire
En matière d’optimisation fiscale de fin d’année, c’est un scénario que je vois se répéter chaque année, presque à l’identique. Un client arrive au printemps, au moment de déclarer ses revenus, et découvre qu’il aurait pu réduire son impôt de plusieurs milliers d’euros, à condition d’avoir agi avant le 31 décembre précédent. La fenêtre s’est refermée, et il n’y a plus rien à faire pour l’année écoulée.
C’est ce qui rend la fiscalité française particulière : la quasi-totalité de ses leviers d’optimisation patrimoniale se jouent sur l’année civile. Un versement, un don ou un arbitrage réalisé le 2 janvier plutôt que le 30 décembre change une année de déclaration, et parfois plusieurs milliers d’euros d’impôt. Voici les leviers d’optimisation fiscale de fin d’année que nous activons le plus souvent avec nos clients.
Avant toute décision : connaître sa TMI
Aucune stratégie fiscale ne se construit sans un point de départ clair : le taux marginal d’imposition (TMI). C’est le taux qui s’applique à la dernière tranche de revenu du foyer, et c’est lui qui détermine l’intérêt réel d’un levier de défiscalisation.
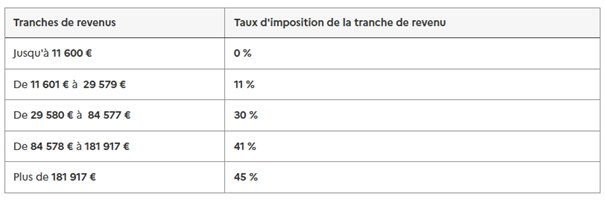
Mon premier réflexe avec un client, c’est toujours de vérifier son TMI réel sur son dernier avis d’imposition avant d’arbitrer quoi que ce soit. Sans ce point de départ, on optimise à l’aveugle.
Optimisation fiscale de fin d’année : le PER, le levier le plus direct
Le Plan d’Épargne Retraite reste l’outil de défiscalisation le plus accessible et le plus lisible : chaque euro versé, dans la limite du plafond, vient en déduction du revenu imposable de l’année.
Pour un salarié, le plafond de déduction 2026 se situe entre environ 4 800 € et 37 000 €, selon les revenus professionnels et dans la limite de 10 % de ceux-ci, plafonnés à 8 fois le PASS. Pour un indépendant, le dispositif est plus généreux et peut porter le plafond au-delà de 80 000 €. Et si vous n’avez pas consommé vos droits les années précédentes, la fraction non utilisée reste reportable sur les trois années suivantes, un mécanisme que beaucoup de nos clients découvrent trop tard.
Un mécanisme de réduction encore trop peu utilisé
Pour les foyers dont le patrimoine immobilier net dépasse 1 300 000 € au 1er janvier, l’IFI reste dû. Mais un mécanisme permet aujourd’hui une réduction directe et significative, et je constate qu’il reste sous-utilisé : le don à un organisme reconnu d’utilité publique, qui ouvre droit à une réduction de 75 % du montant versé, plafonnée à 50 000 € par foyer et par an.
Ce plafond signifie qu’un don de 66 667 € permet, en théorie, d’annuler jusqu’à 50 000 € d’IFI. Un contribuable redevable de 15 000 € d’IFI peut ainsi ramener son impôt à zéro avec un don d’environ 20 000 €. L’éventuel surplus versé n’est pas reportable sur l’IFI de l’année suivante, mais peut, sous conditions, venir en déduction de l’impôt sur le revenu.
Un point souvent mal maîtrisé : seuls les organismes reconnus d’utilité publique sont éligibles à ce mécanisme. Les fonds de dotation ou associations sans cette reconnaissance n’ouvrent pas droit à la réduction IFI, même s’ils peuvent ouvrir droit à une réduction d’impôt sur le revenu par ailleurs.
Les dons : un levier à double détente avant le 31 décembre
Au-delà de l’IFI, les dons versés à des associations ou fondations avant la fin de l’année civile ouvrent droit, sur l’impôt sur le revenu de l’année suivante, à une réduction de 66 % dans la limite de 20 % du revenu imposable, et de 75 % pour les dons aux organismes d’aide aux personnes en difficulté, dans la limite d’un plafond spécifique fixé à 2 000 €.
C’est un levier simple à activer, sans engagement de durée ni risque de marché. Mais son effet dépend strictement de la date du versement : un don réalisé le 2 janvier ne compte que pour l’année suivante.
L’écueil que je vois le plus souvent : activer les leviers dans le désordre
Ce n’est pas que ces dispositifs soient méconnus. C’est qu’ils sont trop souvent activés isolément, sans vision d’ensemble : verser sur un PER sans avoir vérifié son TMI réel, faire un don sans avoir arbitré entre réduction IFI et réduction IR, ou attendre décembre pour découvrir que le plafond PER de l’année est déjà consommé.
L’optimisation fiscale de fin d’année se pilote comme un système. Chaque décision, PER, don, arbitrage patrimonial, interagit avec les autres, et l’ordre dans lequel elles sont prises change le résultat final. C’est tout l’enjeu d’une approche patrimoniale globale plutôt que d’une accumulation de dispositifs pris un par un.
Optimisation fiscale de fin d’année : un cas concret
Prenons un couple de cadres supérieurs, TMI à 30 %, avec un patrimoine immobilier net de 1,6 million d’euros. Sans action avant le 31 décembre, ce foyer paie son impôt sur le revenu sans levier de déduction actionné, reste redevable de l’intégralité de son IFI, et ne bénéficie d’aucune réduction d’impôt liée aux dons.
En activant, avant la fin de l’année, un versement PER de 12 000 € et un don de 15 000 € à un organisme reconnu d’utilité publique, ce même foyer réduit son impôt sur le revenu de 3 600 € grâce au PER (12 000 € × 30 %), et son IFI de 11 250 € grâce au don (15 000 € × 75 %). Soit près de 15 000 € d’économie fiscale globale, pour une opération arbitrée en quelques semaines, mais qui doit impérativement être engagée avant le 31 décembre pour produire son effet sur l’année en cours.
Comment nous abordons cette question chez CapExpertis
Chaque situation patrimoniale appelle une combinaison différente de leviers. Ce qui fonctionne pour un couple de cadres supérieurs ne sera pas forcément pertinent pour un chef d’entreprise ou une profession libérale au même niveau de TMI : la stratégie dépend autant de l’horizon de placement et des objectifs de transmission que du niveau d’imposition.
En tant que cabinet indépendant, nous n’avons aucun produit maison à vous vendre : notre rôle est de vous aider à activer les bons leviers, dans le bon ordre, en fonction de votre situation réelle. Si vous voulez faire le point sur votre optimisation fiscale de fin d’année, je vous invite à en discuter avec l’un de nos conseillers. Sur nos trois sites, à Besançon, Pontarlier et Vesoul, nous sommes là pour ça. Contactez-nous !
Les informations contenues dans cet article sont fournies à titre informatif seulement et ne constituent pas un conseil personnalisé.